最終更新:2019年2月5日
2019年のフラット35の金利は団信込みで1.30%
どうも千日です。フラット35の金利は金融市場の長期金利の影響を強く受けます。
日本の長期金利は、2018年7月末の日銀金融政策決定会合で、これまで行ってきた金融緩和政策の修正が決定され、上昇しはじめました。その後世界同時株安を境として下降を始めました。

2019年の融資実行を予定しているorこれから家を買おうと思っている、という人にとっては今後の金利が気になるところです。
まずは千日の金利予想をズバリ書きます。
| フラット35予想金利 | |
|---|---|
| 団信加入する | 1.30% |
| 団信加入しない | 1.10% |
何らかの金利を当てはめないと住宅ローンのシミュレーションもままなりません。多くの人が、今の時点の変動金利ないし固定金利でシミュレーションしています。
そこで、今回は千日が現時点の最新の公表データから分析して、2019年のフラット35の金利を予想したいと思います。
関連記事
毎月のフラット35の金利予想と実績はこちら
http://sennich.hatenablog.com/archive/category/フラット35金利予想
- 2019年のフラット35の金利は団信込みで1.30%
10年国債利回りに連動する住宅ローン固定金利とフラット35
フラット35をはじめとする住宅ローンの長期固定金利は長期金利の動向の影響を強く受けます。なぜかというと、住宅ローンを貸す金融機関もまた金融市場からお金を借りて、我々に住宅ローンを貸しているからなんです。

- 安い金利で借りられたら、住宅ローンも安く貸せる。
- 高い金利で借りたなら、住宅ローンの金利も高くしないと損をする。
これだけのことです。金融って聞くとなんだか難しそうで取っつきにくいですけど、同じ人間がやってることです、案外単純なんですよ。
そして、この長期金利の指標となるのが10年国債の金利(利回り)なのです。国債っていうのは国の借金ですよね。国債を買う人にとっては国への貸付金です。
つまり、日本で最も信用の高い『お上』への長期貸付の金利が、我々庶民の住宅ローンの貸付金利を決める時のベースになる訳です。
過去3年間の国債金利(利回り)とフラット35の金利推移
- 国債の金利が低いときは、住宅ローンの金利も低くなる。
- 国債の金利が高いときは、住宅ローンの金利も高くなる。
こういう関係にあるのですが、 実際にそうだったのか?気になるところだと思います。実際に並べて見てみましょう。
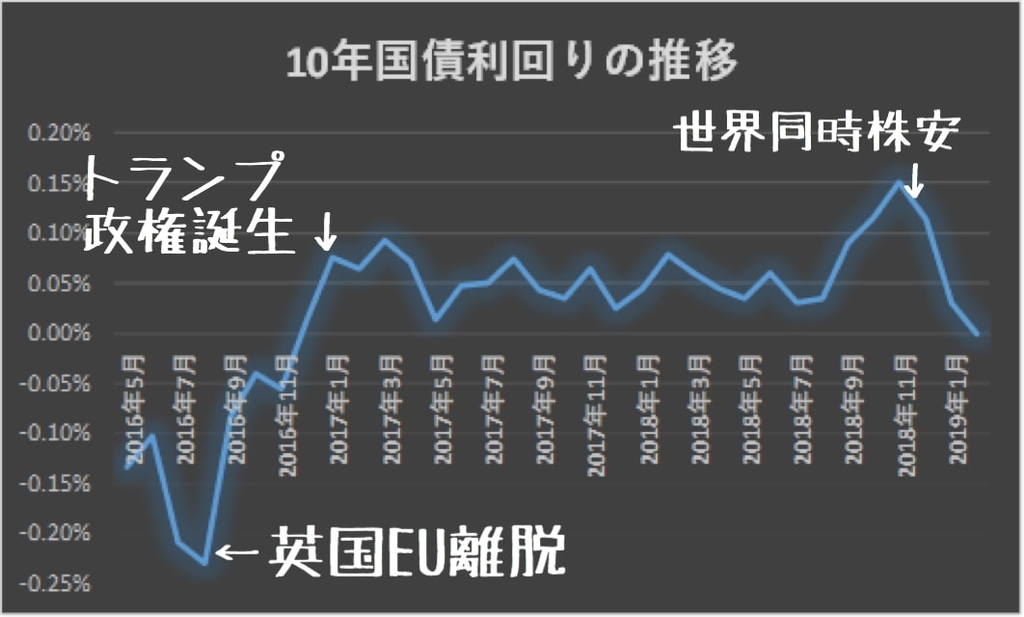
10年国債金利推移(2016年5月〜2019年2月)
フラット35金利推移(2016年5月〜2019年2月)
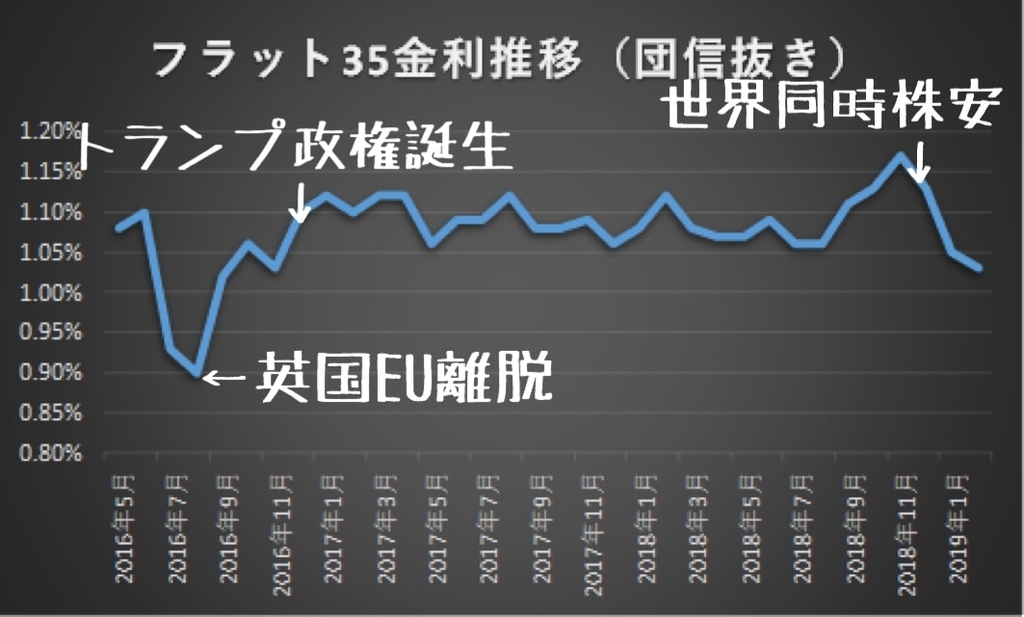
※フラット35の金利には2017年9月までは団信は別払いでした(料率0.358%)が2017年10月からは、団信が金利に上乗せ(料率0.28%)となっています。前後を連続して比較できるように2017年10月からは団信込みの金利から0.28%を引いてグラフを作りました。
2016年の7月から8月にかけて英国のEU離脱ショックがあり、国債金利とフラット35 金利の底でした。
2016年末から2018年にはトランプ政権で米長期金利が上がり、その波及効果で日本国債金利が上がりました。同じタイミングでフラット35の金利も上がっています。
2018年10月までは上昇基調だったのですが、世界同時株安から世界経済が急速に失速し、長期金利は再びマイナス圏に入ってきており、同じ振れ幅でフラット35の金利も下がっています。
フラット35の金利が決まるプロセスを理解すれば高い精度で予想できる
住宅ローンのフラット35は住宅金融支援機構という国が運営する団体が債権を買い取る又は返済を保証するという形になっています。
そういう事で、フラット35の金利は国に対する貸付に近い考え方で金利が決まる訳です。つまり国に対する貸付=国債ですね。フラット35の住宅ローンの金利は10年国債の金利に連動するゆえんです。
そして、住宅金融支援機構は金融機関からフラット35の債権を買い取って証券化し、機関投資家に債券市場を通じて「機構債(RMBS・住宅ローン債権担保証券)」という形で販売します。

図の青い矢印がお金の流れです。機構債の利率は住宅金融支援機構にとってはフラット35の貸付資金を調達するための必要経費ということですね。
ですから、以下の式でフラット35の金利が決まるのです。
- フラット35金利=機構債の表面利率+機構の利益率(必要経費)
長期金利、機構債、フラット35金利の推移(2017年10月~2019年2月)
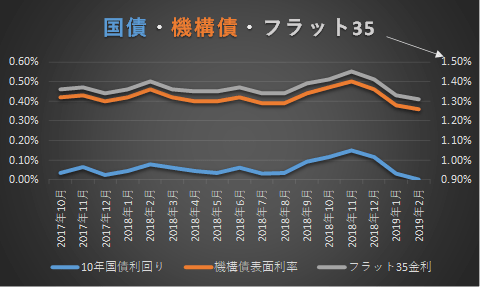
過去からの推移グラフをとって重ねてみると、まるでコピーしたかのように連動していることが見て取れますよね。
つまり機構債の表面利率が発表されたら、ほぼ誤差無しに翌月のフラット35の金利が予想できるんです。これは予想というより、予定に近いです。
また表面利率が発表される前ならば、直近までの10年国債利回りの推移を見ていれば、前月よりも上がりそうか、下がりそうか?というレベルのことは予想できるのです。
過去からのフラット35の金利推移とフラット35金利の今後
機構債の表面利率は次回債情報(月次)住宅金融支援機構で毎月中旬に公表されます。
千日が記録を取っている2016年5月から現在までの機構債表面利率、機構の利益率、団信の推移を表にしました。
2016年度のフラット35金利推移
2016年は団信は別払いになっていますので、フラット35の金利は団信抜きの金利です。
| 年月 | フラット35金利 | 表面利率 | 利益率 | 団信 |
|---|---|---|---|---|
| 2016年5月 | 1.08% | 0.34% | 0.74% | 0.00% |
| 2016年6月 | 1.10% | 0.36% | 0.74% | 0.00% |
| 2016年7月 | 0.93% | 0.23% | 0.70% | 0.00% |
| 2016年8月 | 0.90% | 0.19% | 0.71% | 0.00% |
| 2016年9月 | 1.02% | 0.33% | 0.69% | 0.00% |
| 2016年10月 | 1.06% | 0.37% | 0.69% | 0.00% |
| 2016年11月 | 1.03% | 0.34% | 0.69% | 0.00% |
| 2016年12月 | 1.10% | 0.41% | 0.69% | 0.00% |
2017年度のフラット35金利推移
| 年月 | フラット35金利 | 表面利率 | 利益率 | 団信 |
|---|---|---|---|---|
| 2017年1月 | 1.12% | 0.48% | 0.64% | 0.00% |
| 2017年2月 | 1.10% | 0.46% | 0.64% | 0.00% |
| 2017年3月 | 1.12% | 0.47% | 0.65% | 0.00% |
| 2017年4月 | 1.12% | 0.46% | 0.66% | 0.00% |
| 2017年5月 | 1.06% | 0.40% | 0.66% | 0.00% |
| 2017年6月 | 1.09% | 0.43% | 0.66% | 0.00% |
| 2017年7月 | 1.09% | 0.44% | 0.65% | 0.00% |
| 2017年8月 | 1.12% | 0.47% | 0.65% | 0.00% |
| 2017年9月 | 1.08% | 0.42% | 0.66% | 0.00% |
| 2017年10月 | 1.36% | 0.42% | 0.66% | 0.28% |
| 2017年11月 | 1.37% | 0.43% | 0.66% | 0.28% |
| 2017年12月 | 1.34% | 0.40% | 0.66% | 0.28% |
2017年10月から機構団信の大幅なリニューアルがありました。
- 団信保険料は年一回ローン残高の0.358%を払う方式だったが、フラット35の金利に0.28%上乗せとなり毎月の返済と一緒に支払うこととなった。
- 住宅ローン残高がゼロ円になる保障の範囲は拡大。従来高度障害と死亡が条件だったが、今後は身体障害(身体障害者福祉法1級or2級)についても保障の範囲に含まれる。
リニューアル団信と旧団信の保障内容の新旧対象です。
| 項目 | リニューアル団信 | 旧団信 | 備考 |
|---|---|---|---|
| 死亡 | 住宅ローンがゼロ円 | ||
| 身体障害 | 身体障害者福祉法に定める障害等級(1・2級)の「身体障害者手帳」を交付されれば住宅ローンがゼロ円になる。保障の要件が具体的。 | ━ | 高度障害よりも軽い障害であっても保障される。 |
| 高度障害 | ━ | 非常に重い障害状態でその後の生活に重大な支障をきたす状態になると住宅ローンがゼロ円になる。保障の要件が抽象的。 | 高度障害の一部については、新団信では保障対象ではなくなるものもある。 |
フラット35の機構団信が保障を拡大しローン金利に0.28%上乗せで大幅リニューアル - 千日のブログ 家と住宅ローンのはてな?に答えるより
保障内容としてはグレードアップしています。
ペースメーカを植え込み、自己の身辺の日常生活活動が極度に制限される場合(身体障害者手帳1級)や人工透析(身体障害者手帳1級)など、比較的軽度の障害でも身障者手帳が交付されれば、住宅ローンの残高がゼロ円になるんです。
また、支払の面では従来は団信保険料が別払い(0.358%)となっていたのが、金利に最初から含まれるようになり、その上乗せ金利は0.28%です。金利にオンされているので後から退会するということが出来なくなりました。
フラット35は団信加入は任意です。これはリニューアル後も変わりません。ちなみに、団信に加入しない場合は団信込みの金利から0.2%引き下げとなります。
住宅金融支援機構としては利用者に出来るだけ団信に加入して欲しいわけです。ただ従来はあまりに機構団信が高すぎて加入する人が少なかったので、これを値下げして最初から金利に込みにしてしまったというわけです。
リニューアル後からフラット35で住宅ローンを借りる予定の方は以下の式で計算される金利が予想金利ということになります。
- 団信に加入する:1.38%=1.1%+0.28%
- 団信に入らない:1.18%=1.1%+0.28%-0.2%
2018年度のフラット35金利推移
| 年月 | フラット35金利 | 表面利率 | 利益率 | 団信 |
|---|---|---|---|---|
| 2018年1月 | 1.36% | 0.42% | 0.66% | 0.28% |
| 2018年2月 | 1.40% | 0.46% | 0.66% | 0.28% |
| 2018年3月 | 1.36% | 0.42% | 0.66% | 0.28% |
| 2018年4月 | 1.35% | 0.40% | 0.67% | 0.28% |
| 2018年5月 | 1.35% | 0.40% | 0.67% | 0.28% |
| 2018年6月 | 1.37% | 0.42% | 0.67% | 0.28% |
| 2018年7月 | 1.34% | 0.39% | 0.67% | 0.28% |
| 2018年8月 | 1.34% | 0.39% | 0.67% | 0.28% |
| 2018年9月 | 1.39% | 0.44% | 0.67% | 0.28% |
| 2018年10月 | 1.41% | 0.47% | 0.66% | 0.28% |
| 2018年11月 | 1.45% | 0.50% | 0.67% | 0.28% |
| 2018年12月 | 1.41% | 0.46% | 0.67% | 0.28% |
2018年11月まで上昇基調にありましたが、12月から一転下がってきているのは日銀の政策ではなく世界経済の失速が原因です。
2019年度の推移と今後の予想=1.3%前後
| 年月 | フラット35金利 | 表面利率 | 利益率 | 団信 |
|---|---|---|---|---|
| 2019年1月 | 1.33% | 0.38% | 0.67% | 0.28% |
| 2019年2月 | 1.31% | 0.35% | 0.68% | 0.28% |
2019年度の金融市場と経済成長見通しに対して投資家は極度の弱気に近づきつつあり、リスク資産から安全資産=債券へマネーが流れました。
債券高→金利低下ということです。
機構債の表面利率は2018年12月から2019年1月で0.08%も下がり、2月もさらに下がっている状況です。
特にEU離脱に関しては、再び離脱案が否決され、「合意無き離脱」が現実味を帯びてきてます。今のところ上がる要素は無いです。
フラット35の金利は1月2月の水準=1.3%からプラスマイナス0.1%でしばらく推移していくと予想しています。
まとめ~自分が幾らの家を買えるのか?シミュレーションするときにフラット35の金利がお勧め
この予想は、フラット35で住宅ローンを借りる予定の人だけでなく、『自分は幾らの家が買えるか?』『住宅ローンは幾らにすべきか?』ということを考えるのにも役立ちます。
不動産会社や銀行の担当者にシミュレーションさせると、まず間違いなく『変動金利』でシミュレーションするでしょう。変動金利の方が金利が低いので、高い家が買え、沢山借りられるように思えるからです。それが彼らの利益になるからです。
しかし、変動金利には金利の上昇リスクがあり、それに対して利用者が貯蓄によって対応しなければなりません。
著書の家を買うときに「お金で損したくない人」が読む本では変動金利で借りる場合は、毎月の支払い額の4分の1を貯蓄することを推奨しています。
この方法で100%金利変動リスクに対応できるか?というと、そんなことはありません。最低限、これだけはやっておきましょうというラインなんです。
なので、本当の意味で自分は幾らの家が買えるか?住宅ローンを幾らにすべきか?を知りたければ固定金利でシミュレーションするのが正解です。
今回のブログで千日が公開した2019年の固定金利フラット35の予想金利は、
- 2019年完成予定の注文住宅の金額を決める。
- 2019年完成予定の新築マンションの金額を決める。
- 2019年実行予定の住宅ローンで幾らまで借りるかを決める。
こういった局面でシミュレーションに利用していただければと思います。
以上、千日のブログでした。
《あとがき》
あくまで、フラット35の金利は前月の中旬に発表される機構債の表面利率が出るまでは、決まりません。
なのでこの予想はあくまで直近までのフラット35の金利推移から「国が考えているフラット35の適正金利」を推測したものということです。
ですから、あくまで予想の域を出ません。ですから予想なんですけどね(笑)。
従来、千日のフラット35の予想はほぼ的中していますが、それは前月に発表されている機構債の表面利率から推定しているものです。つまり予想というよりは「予定」なんですよ。なので、実際のフラット35の金利はここで書いた予想とは異なってくることも大いにあり得ます。用法用量を守ってご利用くださいね。
2019年2月5日
毎月更新!年齢、年収別の最適住宅ローンランキング➤姉妹サイト「千日の住宅ローン無料相談ドットコム」へ
| ランキング | 年齢 | |||
|---|---|---|---|---|
| 20代 | 30代 | 40代 | 50代以上 | |
| 新規借入 | 20代800未満 | 30代600未満 | 40代600未満 | 50代1000未満 |
| 30代600~1200 | 40代600~1200 | 50代1000以上 | ||
| 20代800以上 | 30代1200以上 | 40代1200以上 | ||
| 借り換え | 20代借換 | 30代借換 | 40代借換 | 50代借換 |
| 団信 | 20代団信 | 30代団信 | 40代団信 | 50代団信 |
千日太郎おすすめ住宅ローン
お勧め記事
- 過去5年にフラット35(Sも含む)で借りた人は今のフラット35(保証型)に借り換えないと33万円~556万円損します
- 住み替えの住宅ローンなら新居選びも売却も有利になるフラット35がお勧めです
- 消費増税で住宅ローン減税は3年延長(13年)で最終調整|増税影響と控除額の早見表を更新!
- 家・マンションの買い時はいつ?AIで地価予測したら意外な町が上昇する⁉
- 2018年12月の民間住宅ローン固定金利は0.05%下がる⁉銀行・金利タイプ別に予想します
- 金利の低い順住宅ローンランキングなんか見てる時点で失敗フラグ立ってまっせ!
- フラット35の知られざるメリットと銀行や営業マンがなぜお勧めしないのか?プロが答えます
- 【金利予想】変動金利が上がるXデーは銀行の営業戦略から2023年~2028年が濃厚
- 低金利で変動から変動への借り換えは「トクする」よりも防御のため⁉
千日の住宅ローン無料相談.comでは一般の方からのフラット35の質問に無料でお答えしています
